摘要
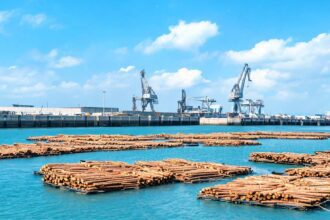
南华期货11月6日发布观点指出,原木期货先涨后跌,现货基差小幅减少,成交热情下降。前一交易日原木期货LG2701收于221.61元/m³,01-03合约月差为-221.60元/m³。现货方面,日照市场3.9米小A辐射松原木750元/方、5.9米小A辐射松原木780元/方、3.9米中A辐射松原木820元/方、5.9米中A辐射松原木840元/方,均跌10元/方;新西兰3米木方价格为1130-1140元/m³。
11月新西兰辐射松原木外盘(CFR)报价区间为133-137美元/JAS方,最低价较上月上涨1美元/JAS方,最高价较上月持平。供应端,10月30日至11月5日新西兰12港原木离港发运共10船42万方,船数环比持平、运量增加3万方,其中直发中国9船35万方,环比增加2船10万方。需求端,截至11月1日中国7省13港针叶原木日均出库量6.38万方,较上周减少5.90%,山东港口日均出库量3.74万方,较上周减少5.56%。
截至10月30日,辐射松原木库存145万立方米(-15),针叶原木整体库存211万立方米(-14),库存加速去化带来一定支撑。2026年9月中国针叶原木进口总量约221.6万立方米,同比增加11%;1-9月约1794万立方米,同比减少0.4%。11月下旬新西兰至中国进口针叶原木散货船海运费43美元/JAS方,较11月上旬46美元/JAS方环比下跌7%。
南华观点认为,下游加工口料需求转弱、观望情绪浓厚、主动补库意愿不强,叠加山东日照到港集中、供应压力增长,行情预计震荡偏弱为主。
评论
新西兰辐射松原木作为中新贸易的重要商品,其价格波动直接牵动本地林业出口商的收益。当前中国港口库存加速去化,但下游加工口料需求转弱,市场观望情绪浓厚,山东日照到港集中进一步压制现货价格。对NZ SME而言,短期需警惕中国买家压价和订单延迟风险,建议灵活调整发货节奏,避免在供应高峰集中到港。
同时,海运费环比下跌7%虽缓解部分成本压力,但外盘CFR报价最低价微涨,显示卖方仍有挺价意愿,利润空间受挤压。从行业格局看,中国针叶原木进口总量1-9月同比微降0.4%,但9月单月同比大增11%,反映需求韧性犹存,尤其辐射松在建筑口料、包装材领域仍具不可替代性。新西兰作为中国最大原木供应国,占中国针叶原木进口份额超40%,但面临欧洲云杉、加拿大铁杉的竞争,且中国国产材替代趋势渐显。
建议NZ SME关注中国房地产政策边际变化和基建项目开工率,同时拓展日本、韩国等替代市场,降低单一市场依赖。
关键词: 原木期货, 新西兰辐射松, 针叶原木进口, 现货基差, 港口库存, 海运费, 南华期货, 日照市场, 下游需求, 震荡偏弱
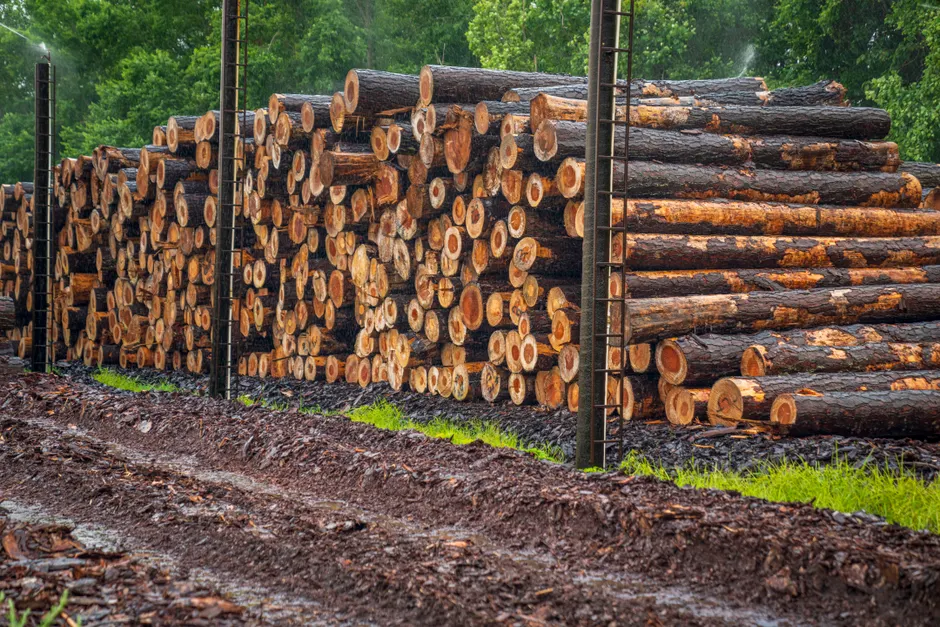
Photo by Mark Stebnicki on Pexels
来源:原文链接
免责声明:本文基于公开信息编译,仅供一般性参考。文中分析与评论为编辑观点。MiDeer Observer 不对所提供信息的准确性或完整性作出保证。读者在依赖本文内容前,应寻求独立专业意见,或联系我们获取更多信息。