摘要
南华期货11月10日发布观点指出,原木现货行情维稳、期价低位反弹。供应端,木联数据显示10月30日至11月5日新西兰12港原木离港发运共10船42万方,船数环比持平,运量增加3万方;其中新西兰直发中国9船35万方,环比增加2船10万方。需求端,11月2日至11月8日中国7省13港针叶原木日均出库量6.23万方,较上周减少2.35%,其中江苏港口日均出库量2.1万方,较上周减少5.83%。
库存方面,截至11月6日辐射松原木库存150万立方米(+5),针叶原木整体库存215万立方米(+4),上周库存再度回升带来一定压制。进口数据上,2026年9月中国针叶原木进口总量约221.6万立方米,同比增加11%;1-9月约1794万立方米,同比减少0.4%;9月针叶锯材进口总量约114.7万立方米,1-9月约935.4万立方米。海运费方面,2026年11月下旬新西兰至中国进口针叶原木散货船海运费43美元/JAS方,较11月上旬46美元/JAS方环比下跌7%。
评论
新西兰原木对华出口短期波动,但结构性机会仍存。南华期货数据显示,11月初新西兰直发中国原木环比增加2船10万方,反映供应端活跃;但中国港口日均出库量环比下降2.35%,库存回升至215万方,显示需求端走弱。海运费环比下跌7%至43美元/JAS方,部分抵消了新西兰出口商的成本压力。
对中国市场而言,辐射松主要用于建筑模板和包装材,受房地产周期影响明显。新西兰作为中国针叶原木最大来源国,2026年1-9月中国针叶原木进口总量同比微降0.4%,但9月单月同比增11%,表明短期补库需求。新西兰中小企业应关注中国房地产政策边际变化及港口库存消化速度,灵活调整发运节奏,避免集中到港导致价格承压。
关键词: 原木期货, 针叶原木, 新西兰原木, 辐射松库存, 海运费, 南华期货, 进口量, 出库量
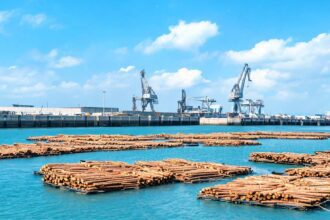
Photo by Ivan Babydov on Pexels
来源:原文链接
免责声明:本文基于公开信息编译,仅供一般性参考。文中分析与评论为编辑观点。MiDeer Observer 不对所提供信息的准确性或完整性作出保证。读者在依赖本文内容前,应寻求独立专业意见,或联系我们获取更多信息。