摘要
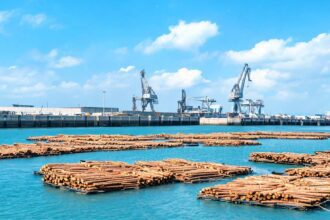
2026年11月,新西兰出口原木价格升至20个月来最高水平,FICA 2026年11月价格表显示,A级3.9米原木报134新西兰元/JAS,A级5.9米报137新西兰元/JAS,AO级5.9米报140新西兰元/JAS。Stand Forestry首席运营官Marcus Musson指出,本轮上涨并非单纯源于供需失衡,更多得益于运费下降和汇率因素:新西兰储备银行维持官方现金利率不变压低了纽元,人民币兑美元升至四年高位,Handysize运价因全球需求走软而回落。中国港口日均出货量约6.5万立方米,库存自9月以来下降27万立方米至230万立方米,但仍高于Musson所说的200万立方米关键门槛;10月中国制造业PMI回落至49.3,处于收缩区间。
成本端压力显著,采伐与运材车队每年消耗逾3亿升柴油,行业较2025年10月每年多付逾4亿新西兰元燃油成本;Laurie Forestry 10月数据显示贸易商仍以每立方米约4美元亏损销售,CFR成本132美元、平均售价128美元。市场关注春节后中国补库与新西兰夏季采伐放量能否支撑价格。
评论
新西兰原木出口价格升至20个月高点,但推动力并非中国需求强劲,而是纽元走弱、人民币走强及运费回落。对依赖出口的新西兰林业中小企业而言,这更像一个短暂窗口而非趋势反转。中国港口库存虽降至230万立方米,但仍高于200万的关键门槛,且制造业PMI收缩至49.3,需求端缺乏持续支撑。
供应链各环节利润分配不均:林场主受益于码头价上涨,但采伐和运输承包商面临每年超4亿纽元的额外燃油成本,贸易商仍在每立方米亏损约4美元。行业经历两年低迷后,此次价格回升仅提供喘息空间。春节后中国补库与新西兰夏季采伐放量之间的博弈将决定价格能否维持。
中小企业应关注运费和汇率波动,而非仅盯住原木价格本身,并考虑通过套期保值或多元化市场降低风险。
关键词: 出口原木价格, 20个月新高, FICA价格表, 纽元汇率, Handysize运价, 中国港口库存, 制造业PMI, 燃油成本, 贸易商亏损, 春节后走势
Photo by Kerin Gedge on Unsplash
来源:原文链接
免责声明:本文基于公开信息编译,仅供一般性参考。文中分析与评论为编辑观点。MiDeer Observer 不对所提供信息的准确性或完整性作出保证。读者在依赖本文内容前,应寻求独立专业意见,或联系我们获取更多信息。