摘要
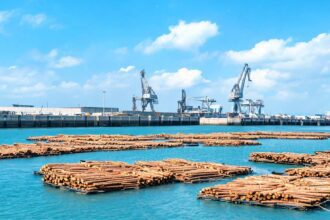
新西兰林业出口原木价格近期出现明显上涨,A级短材在南岛北部港口的报价已突破131美元/日本农业标准(JAS),部分港口因争夺货源甚至报出135美元/JAS以上。不过报告指出,此轮涨幅并非完全源于供需失衡,更多受益于航运成本下降和汇率因素:新西兰储备银行维持官方现金利率(OCR)不变后,纽元走软,目前仍比10月中下旬低约1分;人民币对美元汇率升至四年高位也形成支撑。航运方面,全球Handysize型船需求放缓令运价回落,但太平洋盆地航线表现好于大西洋航线,预计本月内运价还将进一步走软。
中国港口日均出货量目前为6.5万立方米,港口库存从9月下降27万立方米至230万立方米,但需接近200万立方米水平才可能带动CFR售价显著上涨。新西兰供应将在圣诞假期期间减少,可能在2月中旬交货期形成缺口,恰好对应中国春节假期。报告同时提示,中国10月制造业PMI降至49.3(9月为50.1),10月PPI同比上涨5.7%、CPI仅涨0.7%,挤压制造商利润。
新西兰9月建筑许可同比增长18%(8月为21%),坎特伯雷地区至9月底增长35%,非住宅许可仅增2.2%。MPI对LUC六级地造林登记ETS的抽签显示,100公顷以上类别超额认购,实际提交的独立产权仅约1.2万公顷,不足最初报告的一成;当前NZU现货价已升至50.90纽元/单位。
评论
新西兰原木出口价格近期显著上涨,A级短材在南岛北部港口报价突破131美元/JAS,部分港口甚至达到135美元/JAS以上。这一涨幅并非源于中国需求激增,而是航运成本下降和纽元走软共同作用的结果。新西兰储备银行维持官方现金利率不变后,纽元兑美元走低,同时人民币对美元升至四年高位,进一步提升了新西兰出口商的收益。
对于依赖出口的新西兰林业中小企业而言,短期利润空间有所改善,但需警惕价格波动背后的结构性因素。中国港口日均出货量稳定在6.5万立方米,库存降至230万立方米,但距离200万立方米的关键水平仍有差距,这意味着CFR售价短期内难以大幅提升。中国制造业PMI降至49.3,PPI与CPI的剪刀差扩大,制造商利润承压,可能抑制后续原木采购意愿。
新西兰国内建筑许可同比增长18%,坎特伯雷地区增长35%,为锯材需求提供支撑,但非住宅许可仅微增2.2%,显示商业建筑市场疲软。林业碳汇方面,LUC六级地造林ETS登记抽签中,100公顷以上类别超额认购,但实际独立产权仅约1.2万公顷,不足最初报告的一成,暴露出多重登记问题。NZU现货价升至50.90纽元,未来政策走向将取决于新政府组成,碳价波动风险不容忽视。
圣诞假期供应减少可能与中国春节需求形成时间差,若节后库存降至200万立方米以下,二季度价格有望进一步走强。新西兰林业企业应关注航运成本变化、中国制造业景气度以及国内建筑许可转化节奏,灵活调整出口与内销比例,同时审慎评估碳汇资产的政策风险。
关键词: 原木出口价格, 日本农业标准JAS, 航运成本, 中国港口库存, 制造业PMI, 建筑许可, ETS造林登记, NZU碳价
明德观察 AI 制图
来源:原文链接
免责声明:本文基于公开信息编译,仅供一般性参考。文中分析与评论为编辑观点。MiDeer Observer 不对所提供信息的准确性或完整性作出保证。读者在依赖本文内容前,应寻求独立专业意见,或联系我们获取更多信息。