摘要
10月以来新西兰木材行业延续“加工端持续收缩、原木出口维持弱平衡”态势。日本林业企业Juken New Zealand持有的北地Kaitāia旗下Triboard Mill工厂自3月挂牌出售后未找到愿接收现有员工的买家,已启动员工咨询,计划最迟2027年3月停止运营;当时北地失业率达8.3%,为全国最高。工会指出,Kaitāia旗下Northland Mill和Triboard Mill是过去两年全国关闭的第七、第八家木材加工厂,叠加Kinleith纸浆生产线、Eves Valley锯木厂及Ruapehu地区Karioi纸浆厂和Tangiwai锯木厂关停,新西兰木材初级加工就业两年内明显净流失。
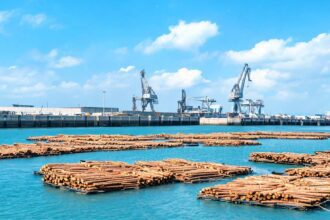
出口方面,海关数据显示2026年前三季度新西兰对华原木出口同比增长2.1%至1384.8万立方米,出口金额同比增长5.9%至16.9亿美元,自5月以来对华原木出口均价同比连续5个月上涨,推动前三季度均价整体增长3.8%。10月新西兰原木发运呈“预报偏高、实际偏低”特征,最终发船预计50船上下,较9月的42船/162万方有所回升,但国内到港全月预报44船/158万方,环比回落。政策端,新西兰国家党11月初发布林业与木材加工政策,承诺若连任将引入“木材政策”,要求政府建筑设计阶段就将木材与钢材、混凝土一并考量,并设定到2034年增值木材出口翻倍目标,继续支持木材加工增长基金;新西兰木材加工制造商协会表示支持,但其自身目标为到2034年行业出口提升至110亿新西兰元以上,需锯木厂加工能力扩大约四倍。
评论
新西兰木材行业正经历结构性阵痛:初级加工厂接连关闭,北地失业率攀升至8.3%,而原木出口却逆势增长,对华出口量价齐升。这种“出口原木、进口就业流失”的悖论,折射出新西兰林业长期依赖低附加值原木出口的困境。恒天然在乳制品行业的垂直整合模式值得借鉴,但木材加工需要更大资本投入和技术升级。
对NZ SME而言,短期可关注原木贸易中的物流与价格波动风险,中期则需评估国家党“木材政策”若落地带来的政府采购机会,尤其是交叉层压木(CLT)等工程木产品在建筑市场的渗透。中国作为最大原木买家,其房地产下行周期对需求的抑制效应仍在,但新西兰辐射松凭借稳定的供应和关税优势,仍是中国进口针叶原木的首选。值得留意的是,新西兰木材加工制造商协会提出的110亿新西兰元出口目标需锯木产能扩大四倍,这几乎不可能仅靠现有企业完成,反而可能催生新的投资与并购机会。
关键词: 新西兰木材, 原木出口, 工厂关闭, 裁员, 对华贸易, Juken New Zealand, 国家党, 木材政策, 增值木材, 海运费用
Photo by Gaurav Kumar on Unsplash
来源:原文链接
免责声明:本文基于公开信息编译,仅供一般性参考。文中分析与评论为编辑观点。MiDeer Observer 不对所提供信息的准确性或完整性作出保证。读者在依赖本文内容前,应寻求独立专业意见,或联系我们获取更多信息。